

Зургийг: Э.Тэнгис
Банк болон Банк бус санхүүгийн байгууллагуудын хэрэглээний зээлд эзлэх чанаргүй зээлийн хувь хэмжээ тэлж, эрсдэл нэмэгдсэн хэвээр байгаа ч системийн хэмжээнд чанаргүй зээлийн хувь харьцангуй тогтвортой байгааг эдийн засагчид тодотгож байна.
Банкны салбарын хувьд өр, орлогын харьцаанд хамаардаг цалин болон малчны зээлийн чанаргүйдэл есдүгээр сарын байдлаар 9.1 хувь хүрч, өмнөх оны мөн үеэс 2.7 нэгж хувиар өсжээ. Мөн 2025 оны I улирлаас хойш хоёр дахин өссөнийг Монголбанк мэдээлэв.
Үүнтэй холбоотойгоор өр, орлогын харьцаанд хамаардаг хэрэглээний зээлийн хугацааг 48 хүртэлх сараар сунгаж болох зохицуулалтыг Төв банк зарласан юм. Харин системийн хэмжээнд чанаргүй зээлийн хувь хэвийн буюу 5.2 хувьтай байгааг тодотгосон байна.
Банк бус санхүүгийн байгууллагуудын хувьд III улирлын байдлаар нийт 811 мянган зээлдэгчийн есөн их наяд төгрөгийн зээлийн үлдэгдэлтэй байгаа бөгөөд 9.4 хувь нь чанаргүй зээлийн ангилалд хамаарч буй. Тэр дундаа цахим зээлийн чанаргүйдэл 11.4 хувьд хүрсэн нь салбарын дунджаас өндөр байгааг Санхүүгийн Зохицуулах Хороо мэдээллээ.
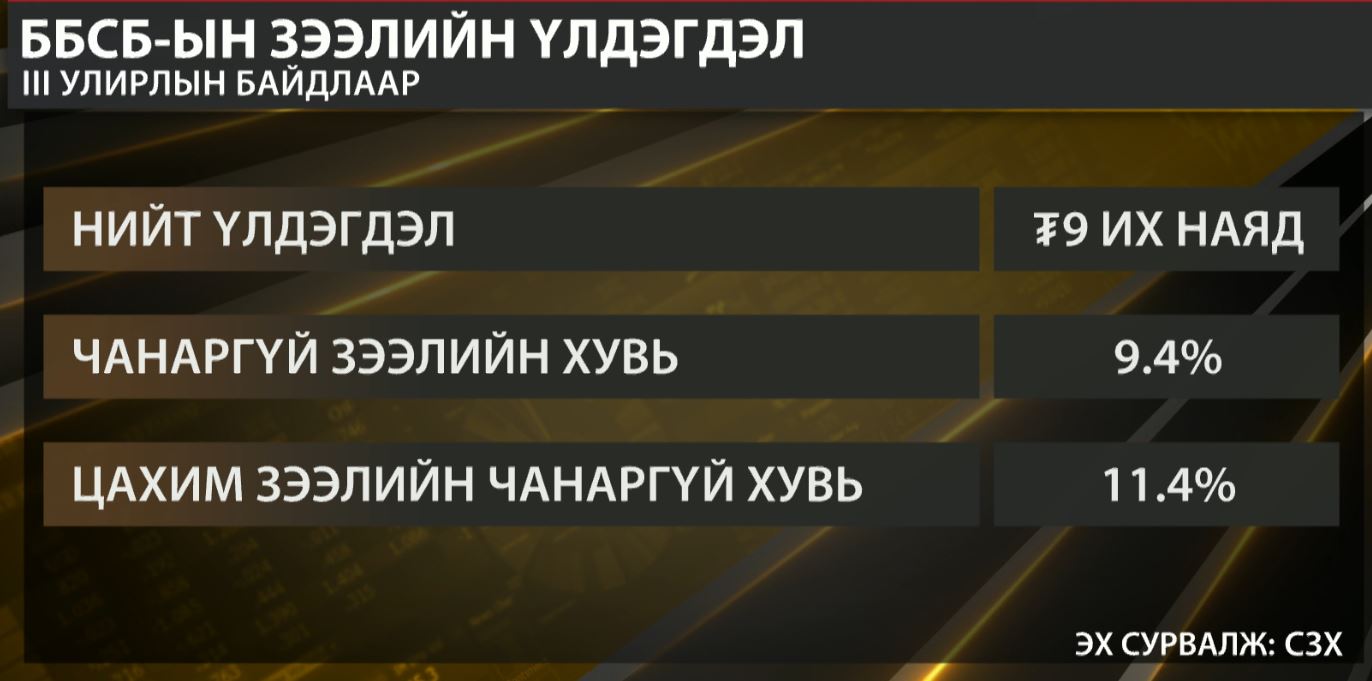
Цахим зээлийн нэг зээлдэгчийн дундаж үлдэгдэл нэг сая орчим төгрөг байгаа бол нийт олгосон зээлийн 45 орчим хувь нь гурав хүртэлх сарын хугацаатай байна.
Банк болон Банк бус санхүүгийн байгууллагаас олгох хэрэглээний зээлийн зохицуулалтын ялгаатай байдал нь зээлийн давхардал, чанаргүй зээлийн эрсдэлийг нэмэгдүүлж буйг эдийн засагчид тодотгож буй. Ялангуяа цахим зээлийн давхардлын эрсдэл тодорхой түвшинд нэмэгдэж байгаа тул Монголбанк болон Санхүүгийн Зохицуулах Хороо хамтран зохицуулалтын арга хэмжээ хэрэгжүүлж эхэлжээ.
Үүний үр дүнд оны эцэс гэхэд цахим зээлийн давхардлын эрсдэл буурна гэсэн хүлээлттэй байгааг Санхүүгийн Зохицуулах Хороо мэдээлж байна.